E-Auto-Versicherung wechseln bis 30.11.: Darauf musst du achten
Meist bis 30. November 2026 muss die Kündigung beim Versicherer sein, nach einer Beitragserhöhung geht es oft auch später. Die Checkliste fürs E-Auto: Akku, Marderbiss an Hochvoltleitungen, Ladekabel und Wallbox, Abschleppen, Schutzbrief und Vollkasko beim Leasing.
Werbung: Dieser Beitrag enthält Affiliate-Links (mit * markiert). Kaufst du über einen solchen Link ein, erhalten wir vom Händler eine Provision - für dich ändert sich der Preis nicht. Auswahl und Bewertung erfolgen redaktionell unabhängig. Werbung & Transparenz
Läuft dein Vertrag wie meist im Kalenderjahr, muss deine Kündigung spätestens am Montag, 30. November 2026, beim Versicherer sein - dann fährst du ab 1. Januar 2027 im neuen Tarif. Erhöht der Versicherer den Beitrag, etwa wegen einer neuen Typ- oder Regionalklasse, kannst du auch danach noch kündigen: binnen eines Monats, nachdem die Mitteilung angekommen ist.
Beim E-Auto zählt aber nicht nur der Preis. In den Musterbedingungen des Versichererverbands GDV fehlt der Marderbiss, Folgeschäden nach einem Kurzschluss sind ausgeschlossen, und die Alterung des Akkus zahlt keine Kasko. Worauf du stattdessen achtest, steht in der Checkliste unten.
Stand Oktober 2026, keine Rechts- oder Versicherungsberatung. Einzelne Versicherer oder Tarife empfehlen wir nicht.
Stichtag 30. November: So klappt der Wechsel
Ein Kfz-Vertrag über ein Jahr verlängert sich automatisch, wenn niemand kündigt. Wirksam ist deine Kündigung nach den GDV-Musterbedingungen (AKB, Stand 30.04.2025) nur, wenn sie spätestens einen Monat vor Ablauf des Versicherungsjahres beim Versicherer eingeht. Das Versicherungsjahr entspricht laut Stiftung Warentest oft dem Kalenderjahr. Beginnt deins etwa am 1. Juli, kündigst du laut GDV bis 31. Mai - der Termin steht im Versicherungsschein.
- Zugang zählt: Entscheidend ist der Eingang beim Versicherer. Kündige so, dass du ihn nachweisen kannst.
- Erst die Zusage: In der Kasko dürfen Versicherer Kunden ablehnen, schreibt die Stiftung Warentest. Kündige deshalb erst, wenn der neue Vertrag steht.
- Rabatt: Deinen Schadenfreiheitsrabatt nimmst du laut GDV mit.
Für den Vergleich brauchst du den Fahrzeugschein mit HSN und TSN, deine Schadenfreiheitsklassen und die Jahresfahrleistung; Rechner fragen auch, ob das Auto geleast oder finanziert ist. Viele Tarife nebeneinander zeigt etwa der Kfz-Versicherungsvergleich von Tarifcheck*. Ein Rechner sortiert vor allem nach Preis - ob Akku, Ladekabel und Wallbox so abgesichert sind, wie du es brauchst, steht in den Versicherungsbedingungen.
Sonderkündigung: Wann du auch nach dem 30. November wechseln kannst
Erhöht der Versicherer den Beitrag aufgrund einer Anpassungsklausel, ohne den Schutz zu ändern, kannst du binnen eines Monats nach Zugang der Mitteilung kündigen (§ 40 VVG). Er muss dir die Erhöhung spätestens einen Monat vorher mitteilen und auf das Kündigungsrecht hinweisen. Laut Musterbedingungen gilt das für eine neue Typklasse, eine neue Regionalklasse oder eine Tarifänderung; ändert sich mehreres gleichzeitig, zählt die Summe.
Steigt der Beitrag nur wegen einer Rückstufung nach einem Unfall, wegen mehr Kilometern oder nach einem Umzug in einen teureren Zulassungsbezirk, gibt es laut Stiftung Warentest kein Sonderkündigungsrecht. Achte auf versteckte Erhöhungen, etwa wenn ein besserer Schadenfreiheitsrabatt sie überdeckt: Nennt die Beitragsrechnung einen Vergleichsbeitrag - was der Vertrag ohne Erhöhung kosten würde - und liegt er unter dem neuen Beitrag, ist der Preis gestiegen.
Weitere Anlässe laut Musterbedingungen: Nach einem Schaden kannst du binnen eines Monats kündigen, nachdem die Verhandlungen über die Entschädigung abgeschlossen sind. Kaufst du ein gebrauchtes E-Auto, geht dessen Versicherung auf dich über - kündigen kannst du binnen eines Monats nach dem Kauf.
Typ- und Regionalklassen 2027: Was sich ändert
Die Typklassen 2027 hat der GDV am 30. September 2026 veröffentlicht, Grundlage sind die Schadenbilanzen von rund 33.000 Modellen aus den Jahren 2023 bis 2025. In der Haftpflicht kommen rund 7,4 Millionen Autofahrer in eine höhere Klasse und rund 5,1 Millionen in eine niedrigere; für 71 Prozent bleibt sie gleich, in der Kasko für 67 Prozent. Deine Einstufung findest du auf typklasse.de; wie alle E-Autos aus unserem Katalog eingestuft sind und wer 2027 auf- oder absteigt, zeigt unser Typklassen-Vergleich.
In der ADAC-Auswahl der Modelle mit höherer Einstufung stehen drei E-Autos, jeweils eine Klasse höher in allen drei Sparten:
| Modell | Haftpflicht | Vollkasko | Teilkasko |
|---|---|---|---|
| Audi Q4 35 e-tron | 18 (+1) | 22 (+1) | 21 (+1) |
| Renault Megane und Scenic E-Tech Electric | 17 (+1) | 19 (+1) | 21 (+1) |
| MG ZS EV | 21 (+1) | 21 (+1) | 23 (+1) |
Andere Versionen können abweichen, maßgeblich sind HSN und TSN. Die Antriebstechnik spielt für die Beitragskalkulation laut GDV keine Rolle, die Typklasse bildet die Schadenbilanz des Modells ab.
Die Regionalklassen 2027 folgten am 9. September 2026: In der Haftpflicht werden rund 5,2 Millionen Autofahrer in 63 Zulassungsbezirken besser eingestuft, rund 4,8 Millionen in 46 Bezirken schlechter, in 304 Bezirken ändert sich nichts. In der Kasko geht es für je rund 2,4 Millionen hoch und runter. Maßgeblich ist der Wohnsitz des Halters, abfragen kannst du deine Klasse auf dieversicherer.de.
Beide Statistiken sind für die Versicherer unverbindlich. Für Neuverträge dürfen sie sie sofort nutzen, für bestehende ab dem nächsten Versicherungsjahr - meist ab 1. Januar 2027.
Checkliste: Was ein E-Auto-Tarif abdecken sollte
Die GDV-Musterbedingungen sind unverbindlich, Versicherer dürfen auch zu deinen Gunsten davon abweichen. Die Stiftung Warentest empfiehlt für E-Autos grundsätzlich eine Vollkasko mit Allgefahrendeckung. Prüf die folgenden Punkte in den Bedingungen, nicht nur in der Leistungsübersicht.
Akku: Allgefahren statt Ereigniskatalog
Der Akku ist als fest eingebautes Fahrzeugteil in der Kasko mitversichert - aber nur gegen die aufgezählten Ereignisse. In der Teilkasko sind das laut Musterbedingungen Brand, Explosion, Diebstahl, Sturm, Hagel, Blitzschlag, Überschwemmung, Zusammenstoß mit Haarwild, Glasbruch und Kurzschluss an der Verkabelung. Die Vollkasko ergänzt Unfall und Vandalismus. Schäden „ausschließlich aufgrund eines Betriebsvorgangs“, etwa durch falsches Bedienen, gelten dort nicht als Unfall.
Eine Allgefahrendeckung versichert den Akku über diesen Katalog hinaus, laut Stiftung Warentest in der Regel ohne feste Betragsgrenze, höchstens bis zum Wiederbeschaffungswert. Überspannungsschäden und Bedienfehler am Akku sind in manchen Tarifen nur so abgesichert. Nach einem Schaden sollte der Tarif auch die Zustandsdiagnose des Akkus bezahlen, rät der ADAC.
Alterung, Verschleiß und Wertminderung ersetzt die Kasko laut Musterbedingungen nicht. Lässt die Kapazität (SoH) nach, hilft nur die Batteriegarantie - meist 70 Prozent für acht Jahre oder 160.000 km, so der ADAC.
Ein Akkutausch außerhalb der Garantie kostet laut Stiftung Warentest je nach Modell 8.000 bis 20.000 Euro (Stand März 2026). Je nach Tarif zahlt der Versicherer eine Zeit lang den Neupreis des Akkus, danach meist mit Abzug je Betriebsjahr. Schon in den ersten Jahren nach der Erstzulassung erlauben die Musterbedingungen einen Abzug „neu für alt“ bei Reifen, Lack und Batterie. Frag also: wie lange Neupreis, welcher Abzug danach, welche Obergrenze?
Neupreis- oder Kaufpreisentschädigung
Bei Totalschaden oder Diebstahl zahlt die Kasko grundsätzlich den Wiederbeschaffungswert minus Restwert. Mit Neupreisentschädigung gibt es eine Zeit lang nach der Erstzulassung den Neupreis - laut Musterbedingungen nur für den Erstbesitzer, die Monate legt der Versicherer fest. Die Stiftung Warentest empfiehlt mindestens 24 Monate, manche Versicherer bieten bis zu drei Jahre. Für Gebrauchte gibt es eine ähnliche Kaufpreisentschädigung: Dann ersetzt der Versicherer den Kaufpreis.
Marderbiss und Kurzschluss an Hochvoltleitungen
Beißt ein Marder in den Hochvolt-Kabelstrang, meldet die Isolationsüberwachung den Defekt, und der ganze Strang muss getauscht werden: Hochvoltkabel mit 400 bis 800 Volt dürfen bisher aus Sicherheitsgründen nicht repariert werden, so der ADAC. Der Schaden geht in die Tausende, bei älteren oder günstigen E-Autos lohnt der Tausch womöglich nicht mehr. Insgesamt zählte der GDV 2024 rund 252.000 Marderschäden.
Die Musterbedingungen decken nur Kurzschlussschäden an der Verkabelung - deren Folgeschäden ausdrücklich nicht, den Tierbiss gar nicht. Marderschäden übernimmt laut ADAC trotzdem in der Regel die Teil- oder Vollkasko; manche Tarife zahlen aber nur das angebissene Teil, andere auch Folgeschäden. Achte darauf, dass Folgeschäden an Hochvoltleitungen und Akku nach Tierbiss und Kurzschluss eingeschlossen sind, und auf die Höchstgrenze. Ein Teilkasko-Schaden kostet dich laut GDV keinen Schadenfreiheitsrabatt.
Ladekabel und Wallbox: Kfz, Hausrat oder Gebäude?
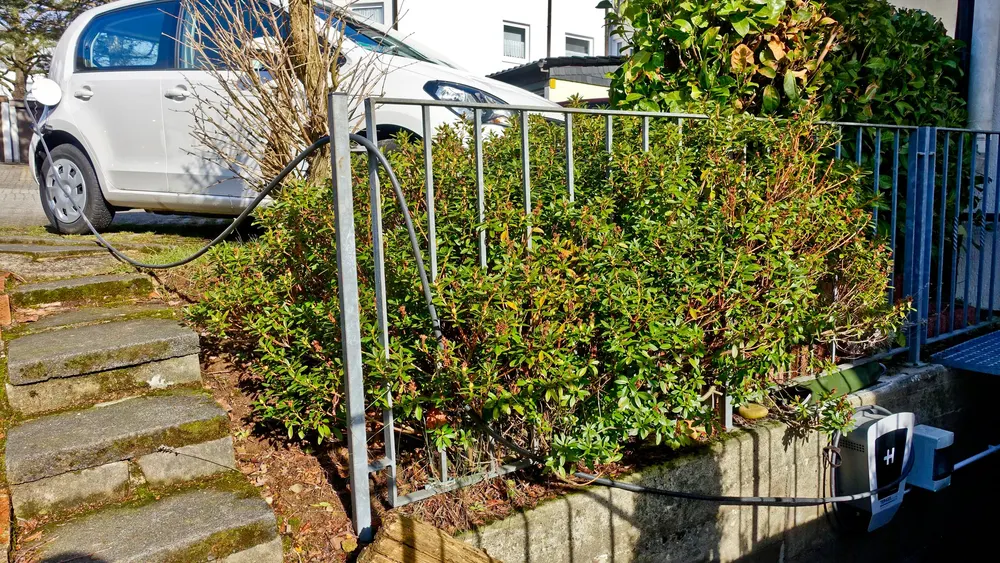
Laut Kfz-Musterbedingungen ist Zubehör mitversichert, das fest am Auto sitzt oder im Fahrzeug unter Verschluss liegt; Ladekabel nennen sie nicht ausdrücklich. Manche E-Auto-Tarife versichern Ladekabel und mobiles Ladegerät gegen Diebstahl und leisten für die Wallbox - laut Stiftung Warentest bis zu festen Beträgen und häufig nur unter Verschluss. Wann das Kabel an der Säule und in der Garage gedeckt ist, steht in unserem Ratgeber zum Ladekabel-Diebstahl.
Für die Wallbox kommen zwei weitere Policen infrage:
- Wohngebäudeversicherung: Eine fest installierte Wallbox kann laut GDV als Gebäudebestandteil mitversichert werden. Versicherbar sind nach den Musterbedingungen Brand, Blitzschlag, Überspannung durch Blitz, Leitungswasser, Sturm und Hagel - Diebstahl und Vandalismus nicht.
- Hausratversicherung: Auch über sie lässt sich die Wallbox laut GDV versichern. Teile und Zubehör von Kraftfahrzeugen schließen die Musterbedingungen aus - ob dein Ladekabel darunterfällt, klär im Zweifel schriftlich.
Schäden an der Wallbox etwa durch Vandalismus oder Fehlbedienung beim Laden schließen laut ADAC manche E-Auto-Tarife in der Vollkasko ein, Überspannung durch Gewitter sollte mitversichert sein. Steht deine Box frei zugänglich im Freien, such gezielt nach einem Tarif, der Diebstahl und Vandalismus ausdrücklich nennt. Welche Box zu deinem Auto passt, zeigt unsere Kaufberatung zu Wallbox und Ladekabel.
Bergung, Abschleppen und Entsorgung des Akkus
Nach einem Unfall zahlt die Vollkasko laut Musterbedingungen das Abschleppen bis zur nächstgelegenen geeigneten Werkstatt. Ein beschädigtes E-Auto wird dabei grundsätzlich wie ein Verbrenner behandelt, empfehlen GDV, ADAC, der Autoindustrieverband VDA und weitere Organisationen seit Dezember 2025 - es sei denn, der Akku ist äußerlich so beschädigt, dass er brennen könnte. Die Quarantäne soll dann möglichst kurz sein, das Auto besser in der Fachwerkstatt stehen als beim Abschleppdienst. Anlass waren laut GDV stark überhöhte Rechnungen von Abschleppfirmen, oft mit der Gefahr von E-Autos begründet.
- Löschen: Kosten für einen Wassercontainer zahlen laut Stiftung Warentest manche Tarife.
- Entsorgung: Manche Versicherer übernehmen laut GDV nach einem Totalschaden die Entsorgung des Akkus, wenn der Hersteller sie nicht bezahlt.
- Brand: deckt die Teilkasko. Hinweise auf ein höheres Brandrisiko als bei Verbrennern finden sich laut GDV in den Versicherungsdaten bislang nicht.
Schutzbrief: Abschleppen zur Ladesäule
Ein E-Auto mit leerem Akku muss abgeschleppt werden, so die Stiftung Warentest. Der Autoschutzbrief zahlt das Abschleppen zur nächsten Ladestation, wenn du versehentlich leer gefahren bist - gegen Mehrbeitrag, die vollen Kosten nur, wenn der Versicherer den Einsatz organisiert. Bist du Mitglied eines Automobilclubs, prüf, ob du die Pannenhilfe doppelt bezahlst. Häufigste Pannenursache bleibt laut ADAC übrigens die 12-Volt-Batterie, die auch E-Autos haben.
Rabatte: Der Nachlass ist nicht alles
Einige Versicherer geben laut Stiftung Warentest Rabatt für E-Autos und Hybride, Tarife mit Werkstattbindung sind demnach oft bis zu 20 Prozent günstiger. Du reparierst dann aber nur in Partnerwerkstätten - frag nach, ob diese Hochvolt-Fahrzeuge reparieren. Vergleiche am Ende Beitrag und Leistungen, nicht den Rabatt.
Leasing und Finanzierung: Vollkasko meist Pflicht
Beim Leasing verlangt der Leasinggeber laut GDV in der Regel eine Vollkasko. Die ersetzt bei Totalschaden oder Diebstahl aber nur den Wiederbeschaffungswert, und der liegt laut Stiftung Warentest oft unter dem im Leasingvertrag vereinbarten Restwert - die Lücke schließt eine GAP-Deckung. Bei einer Finanzierung bleibt der Fahrzeugbrief laut ADAC als Sicherheit bei der Bank; welche Versicherung sie verlangt, steht im Kreditvertrag. Der neue Tarif muss diese Vorgaben erfüllen.
Fazit: So gehst du vor
- Fristgerecht wechseln: neuen Vertrag sichern, dann bis 30. November 2026 kündigen.
- Beitrag gestiegen: binnen eines Monats nach der Mitteilung kündigen, auch nach dem 30. November.
- Neues oder teures E-Auto: Vollkasko mit Allgefahrendeckung für den Akku und mindestens 24 Monaten Neupreisentschädigung.
- Älteres E-Auto mit Teilkasko: Tierbiss mit Folgeschäden an Hochvoltleitungen und Akku einschließen.
- Wallbox im Freien: klären, welche Police Diebstahl, Vandalismus und Überspannung abdeckt.
- Leasing oder Kredit: Vorgaben aus dem Vertrag erfüllen, beim Leasing an die GAP-Deckung denken.
- Basis: Die Stiftung Warentest empfiehlt in der Haftpflicht 100 Millionen Euro Deckungssumme.
Tarife mit deinen Daten vergleichen kannst du etwa mit dem E-Auto-Versicherungsvergleich von Tarifcheck*.
Häufige Fragen
Bis wann muss ich kündigen, um zum 1. Januar 2027 die Kfz-Versicherung zu wechseln?
Läuft dein Versicherungsjahr wie meist im Kalenderjahr, muss die Kündigung spätestens am Montag, 30. November 2026, beim Versicherer eingehen - maßgeblich ist der Zugang, nicht das Absendedatum. Bei einem anderen Vertragsbeginn gilt ein Monat vor Ablauf deines Versicherungsjahres, der Termin steht im Versicherungsschein. Weil Versicherer dich in der Kasko ablehnen dürfen, rät die Stiftung Warentest: erst die Zusage des neuen Versicherers, dann kündigen.
Darf ich kündigen, wenn mein E-Auto 2027 in eine höhere Typklasse kommt?
Ja, wenn dadurch dein Beitrag steigt: Nach § 40 VVG und den GDV-Musterbedingungen kannst du binnen eines Monats nach Zugang der Mitteilung kündigen, auch nach dem 30. November. Das gilt ebenso für eine neue Regionalklasse oder eine Tarifänderung; ändert sich mehreres gleichzeitig, zählt die Summe. Kein Sonderkündigungsrecht gibt es laut Stiftung Warentest, wenn der Beitrag nur nach einer Rückstufung wegen eines Unfalls, wegen mehr Kilometern oder nach einem Umzug steigt.
Ist der Akku meines E-Autos in der Teilkasko versichert?
Als fest eingebautes Fahrzeugteil ja, aber nur gegen die Teilkasko-Ereignisse: nach den GDV-Musterbedingungen etwa Brand, Diebstahl, Sturm, Hagel, Blitzschlag, Überschwemmung, Wildunfall und Kurzschluss an der Verkabelung - Folgeschäden des Kurzschlusses ausdrücklich nicht, Tierbiss gar nicht. Marderschäden übernimmt laut ADAC in der Regel trotzdem die Kasko, Folgeschäden aber nicht jeder Tarif - prüf das in den Bedingungen. Unfall und Vandalismus deckt nur die Vollkasko, Alterung und Verschleiß des Akkus keine Kasko.
Zahlt eine Versicherung, wenn meine Wallbox gestohlen wird?
Nicht automatisch. In den GDV-Musterbedingungen der Wohngebäudeversicherung sind Brand, Blitzschlag, Überspannung durch Blitz, Leitungswasser, Sturm und Hagel versicherbar, Diebstahl und Vandalismus nicht. Über die Hausratversicherung lässt sich die Wallbox laut GDV ebenfalls versichern. Manche Kfz-Tarife für E-Autos leisten für Ladekabel, mobiles Ladegerät und Wallbox bis zu festen Beträgen - laut Stiftung Warentest häufig nur, wenn die Sachen unter Verschluss sind. Lass dir den Diebstahlschutz im Zweifel schriftlich bestätigen.
Hilft der Schutzbrief, wenn der Akku unterwegs leer ist?
Ja, laut Stiftung Warentest übernimmt der Autoschutzbrief das Abschleppen zur nächsten Ladestation, wenn du den Akku versehentlich leer gefahren hast. Er kostet einen Mehrbeitrag, die vollen Kosten gibt es nur, wenn der Versicherer den Einsatz organisiert - sonst bis zu einem Höchstbetrag. Bist du Mitglied eines Automobilclubs, prüf, ob du die Pannenhilfe doppelt bezahlst.